Seguro para un auto clásico en Argentina: lo obligatorio y lo que conviene
En esta nota
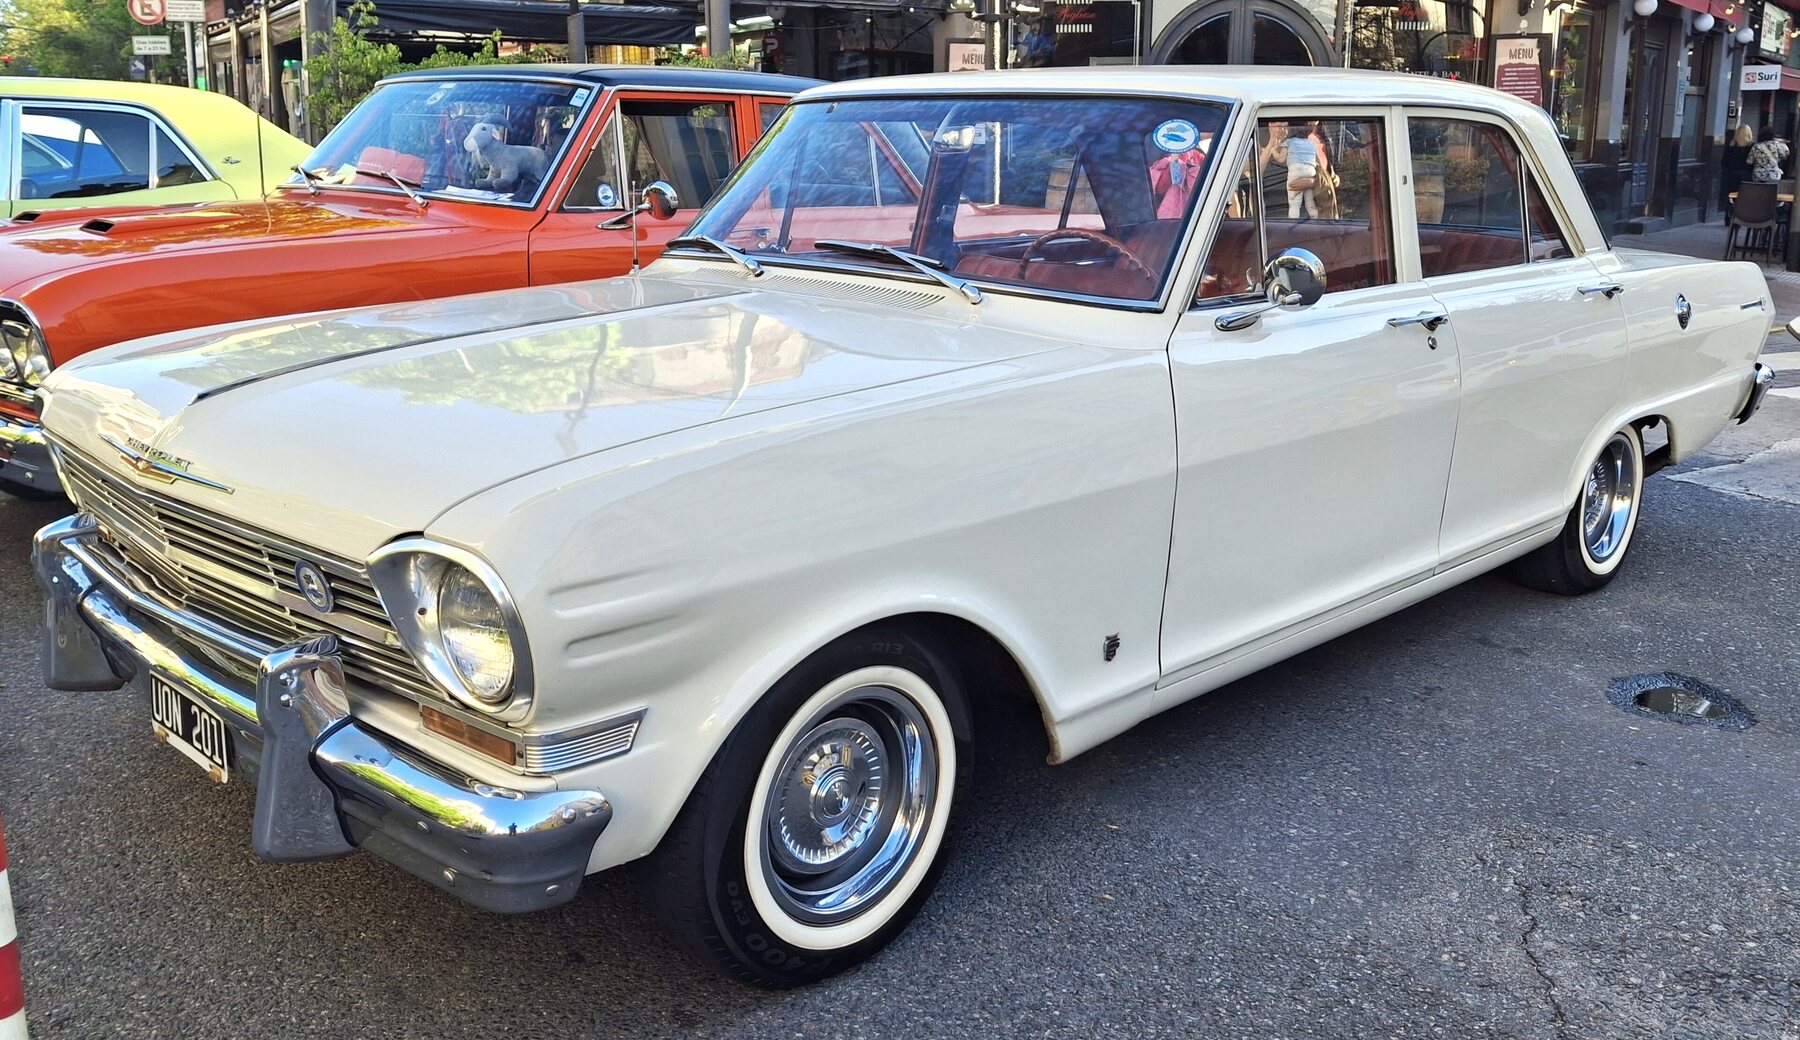
Compraste el clásico, lo llevaste a casa y ahora viene la pregunta incómoda: ¿cómo lo aseguro? Un auto de cincuenta años no es un usado más. Su valor no sale de una tabla, sus repuestos son difíciles de conseguir y es probable que lo uses los domingos, en encuentros o en algún rally de regularidad. Vamos por partes: primero lo que exige la ley, después lo que te conviene revisar en la póliza.
Lo obligatorio: responsabilidad civil
La Ley de Tránsito 24.449, en su artículo 68, dice que todo automotor debe estar cubierto por un seguro que cubra daños a terceros, transportados o no, en las condiciones que fije la autoridad aseguradora. Según la guía “Derecho Fácil” del Ministerio de Justicia:
- Lo podés contratar con cualquier aseguradora autorizada por la Superintendencia de Seguros de la Nación (SSN).
- Junto con la póliza te tienen que dar el comprobante del seguro obligatorio, con número de póliza, vigencia y datos del vehículo: tipo, marca, dominio, número de motor y número de chasis.
- Si tenés un accidente, la denuncia ante tu compañía se hace dentro de las 72 horas.
Ese detalle del motor y el chasis importa más en un clásico que en un auto nuevo: si el motor fue cambiado y el cambio no está registrado, lo que dice la póliza puede no coincidir con lo que tiene el auto. Antes de asegurar, ordená los papeles (te explicamos cómo en verificar el número de motor).
Lo que la póliza básica no cubre
Las condiciones uniformes que fija la SSN para el seguro automotor tienen exclusiones que te tocan de cerca si sos fierrero:
| Situación | Qué pasa en la cobertura básica |
|---|---|
| Certámenes o entrenamientos de velocidad | Excluidos |
| Conducir sin licencia | Excluido |
| Remolcar otro vehículo | Excluido, salvo ayuda ocasional y de emergencia |
| Daño causado con dolo o culpa grave (por ejemplo, manejar alcoholizado) | La aseguradora puede no pagar |
Traducción: si llevás el auto a un track day o a una picada, no cuentes con el seguro común.
Rallies de regularidad: hay una cláusula específica
Acá aparece algo que muchos no conocen. El reglamento de la actividad aseguradora de la SSN incluye una cláusula de cobertura para certámenes de regularidad: cuando se contrata, la cobertura se extiende a los riesgos asegurados aunque el vehículo participe en este tipo de eventos, dejando sin efecto para ese caso la exclusión general por competencias.
Si pensás anotarte en pruebas de regularidad para clásicos, como las Mil Millas Sport, preguntale a tu aseguradora si te incluye esa cláusula y pedilo por escrito en la póliza. Que sea de regularidad y no de velocidad es lo que marca la diferencia.
Más allá de terceros
Además de la responsabilidad civil existen coberturas por robo, hurto, incendio, granizo y todo riesgo, con o sin franquicia. En un clásico, la pregunta clave no es el nombre de la cobertura sino cómo se calcula lo que te pagan si pasa algo. Antes de firmar, consultá:
- ¿Cómo se fija la suma asegurada? Un clásico restaurado puede valer mucho más que lo que diga una tabla de usados. Pedí que te expliquen el criterio y dejalo por escrito.
- ¿Qué pasa con los accesorios? Las condiciones generales excluyen, por ejemplo, equipos de audio que no sean del modelo original salvo que estén declarados. Lo mismo vale para llantas o piezas especiales: declaralas.
- ¿Hay condiciones de guarda o de uso? Si te ofrecen un producto “para autos de colección”, leé con lupa qué limita (kilómetros, uso, cochera) antes de firmar.
Cómo preparar el auto para asegurarlo
- Fotos actuales de los cuatro lados, interior, motor y números de motor y chasis.
- Facturas de la restauración y de piezas importantes: si hay un siniestro, te van a servir para justificar el valor.
- Papeles al día: título y cédula a tu nombre, y la revisión técnica que corresponda (ver VTV en autos clásicos).
- Matafuego y balizas en regla: son parte de lo que te pueden pedir para circular.
Advertencias
Esto es una guía general, no asesoramiento: las condiciones las fija cada póliza dentro del marco de la SSN y pueden cambiar. Antes de contratar, leé las condiciones particulares y, si tenés dudas, consultá a la Superintendencia de Seguros de la Nación, que es el organismo de control.
Fuentes: Ley 24.449, art. 68; “Ley simple: Seguro automotor” (argentina.gob.ar/justicia/derechofacil); Reglamento General de la Actividad Aseguradora de la SSN, anexo de condiciones de seguros de automotores. Consultados el 18/10/2026.
Un clásico bien asegurado se disfruta más. Y si todavía no lo compraste, empezá por qué revisar antes de comprar un clásico V8.